Licença de banco fiduciário da Coinbase: o que a aprovação final do OCC permite, o que não permite e o que muda para os usuários
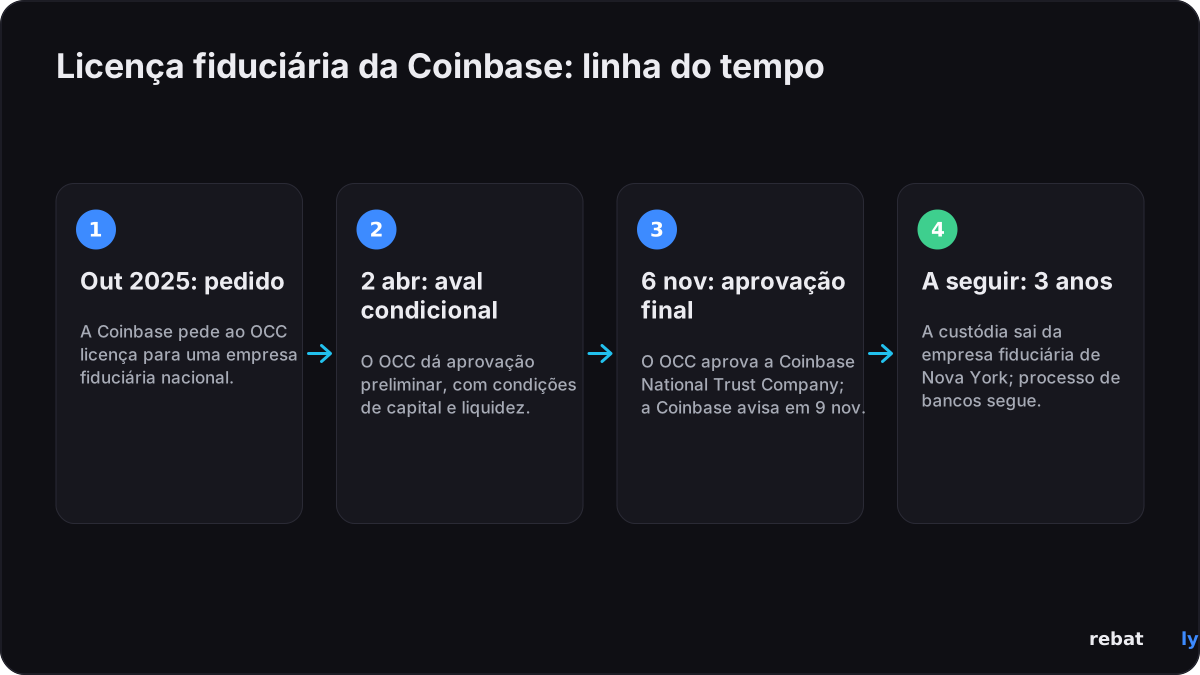
A licença de banco fiduciário da Coinbase é definitiva. O Office of the Comptroller of the Currency (OCC), regulador bancário dos EUA, aprovou a Coinbase National Trust Company em 6 de novembro de 2026, e a Coinbase anunciou a decisão em 9 de novembro. O novo banco fiduciário com licença federal vai manter ativos digitais sob custódia para clientes, principalmente instituições. Não é um banco completo: ele não pode captar depósitos segurados nem conceder empréstimos, e os ativos mantidos nele não têm seguro do FDIC. Este artigo mostra o que o OCC aprovou, o que a licença permite e não permite, as condições impostas, quais outras empresas cripto têm uma licença assim, quem se opõe e o que muda para os usuários.
 NO KYCCadastre-se na BloFin
 Cadastre-se na Bybit
 Cadastre-se na OKX
 Cadastre-se na Bitget
 Cadastre-se na MEXC
 Cadastre-se na OrangeX
 Cadastre-se na Toobit
O que o OCC aprovou para a Coinbase
O Office of the Comptroller of the Currency (OCC), regulador federal dos bancos nacionais dos EUA, deu aprovação final na sexta-feira, 6 de novembro de 2026, à licença da Coinbase National Trust Company, disse a Coinbase em seu anúncio de 9 de novembro. O crypto.news, citando os registros de licenciamento do OCC, informa a mesma data. CoinDesk, Decrypt, Cointelegraph e American Banker noticiaram a aprovação em 9 de novembro. Os principais fatos, lado a lado:
| Item | Detalhe | Fonte |
|---|---|---|
| Entidade | Coinbase National Trust Company, sede em Nova York, Nova York | OCC, Coinbase |
| Tipo | Banco fiduciário nacional sem seguro de depósitos, limitado às operações de uma empresa fiduciária | OCC |
| Pedido apresentado | Outubro de 2025 | CoinDesk, Decrypt, Cointelegraph |
| Aprovação condicional preliminar | 2 de abril de 2026 (Corporate Decision 1370 do OCC) | OCC |
| Aprovação final | 6 de novembro de 2026, anunciada pela Coinbase em 9 de novembro | Coinbase, crypto.news |
| Diretor-executivo | Rick Schonberg, chefe de prime trading e custódia da Coinbase | OCC, American Banker |
| Negócio transferido | Toda a atividade de custódia da Coinbase Custody Trust Company, uma empresa fiduciária de Nova York, ao longo de três anos | OCC, crypto.news |
O que uma licença de banco fiduciário nacional permite
Um banco fiduciário nacional é um banco que só pode fazer o trabalho de uma empresa fiduciária: manter e administrar ativos de clientes como fiduciário. Em sua decisão de abril, o OCC disse que a Coinbase National Trust Company vai oferecer:
• Custódia: custódia de ativos digitais como fiduciário, principalmente para clientes institucionais. O OCC escreveu que esses serviços de custódia estarão sujeitos a deveres fiduciários e a padrões de conduta.
• Transferências para clientes de custódia: os clientes de custódia podem receber, manter e transferir o dinheiro em moeda fiat e os ativos digitais de suas contas de custódia. O dinheiro em moeda fiat mantido em custódia fica em contas "for benefit of" ("em benefício de") em bancos terceiros.
• Acesso a outros produtos da Coinbase: os clientes de custódia podem acessar staking, Prime trading e Prime financing, mas esses serviços são operados por outras empresas da Coinbase. O banco fiduciário apenas conecta os clientes a eles, como um "finder" ("intermediário").
A vantagem para a Coinbase é um único conjunto de regras federais em vez de regras estado por estado. "A custódia é fundamental para o nosso negócio", escreveu Schonberg no anúncio da Coinbase, acrescentando que a licença traz "uniformidade federal clara e consistente" à sua custódia. O vice-presidente do conselho da Coinbase, Ryan VanGrack, disse à CoinDesk que a aprovação "coloca mais do nosso negócio por trás" da longa campanha da Coinbase por regras claras.
O que ela não permite: nada de depósitos com seguro do FDIC
A licença não transforma a Coinbase em um banco completo. A decisão de abril do OCC é explícita em quatro pontos:
• Sem seguro de depósitos: o banco "não será uma instituição depositária segurada". Os ativos mantidos nele não têm cobertura do seguro de depósitos do FDIC; a American Banker observa que os ativos que consumidores mantêm em empresas fiduciárias não são protegidos pelo seguro federal de depósitos.
• Sem atividade de banco comercial: ele deve se limitar às operações de uma empresa fiduciária e não pode se tornar um "banco" nos termos do Bank Holding Company Act, o que na prática significa que não pode ao mesmo tempo captar depósitos à vista e conceder empréstimos comerciais.
• Sem emissão de stablecoins: o OCC observou que o banco "não propõe emitir stablecoins". Qualquer mudança futura precisaria do consentimento do OCC e teria de seguir o GENIUS Act, a lei de stablecoins dos EUA.
• Sem acesso automático ao Federal Reserve: o crypto.news informa que o acesso aos sistemas de pagamento do Fed exige um pedido separado.
A Coinbase disse o mesmo quando obteve a aprovação condicional em abril: ela não vai se tornar um banco comercial, não vai captar depósitos de varejo nem operar com reservas fracionárias, informou o Decrypt.
Condições impostas à licença
A aprovação do OCC veio com condições por escrito, que ele pode fazer cumprir como qualquer outra ordem bancária. As principais:
• Capital: pelo menos US$ 60 milhões em capital de nível 1, dos quais o maior valor entre 50% e US$ 30 milhões deve ser mantido em ativos líquidos elegíveis, como dinheiro e títulos de curto prazo do governo dos EUA.
• Liquidez: ativos líquidos equivalentes a pelo menos 180 dias de despesas operacionais.
• Sem mudanças surpresa: aviso por escrito ao OCC com 60 dias de antecedência, e a não objeção do OCC, antes de qualquer mudança significativa no plano de negócios.
• Compliance: programas de prevenção à lavagem de dinheiro e de sanções em funcionamento, e os sistemas do banco revisados pelo OCC antes da abertura.
As condições de capital, liquidez e plano de negócios valem para os três primeiros anos de operação do banco, o mesmo período em que a Coinbase transfere seu negócio de custódia da empresa fiduciária de Nova York.
Quais outras empresas cripto têm licença de banco fiduciário nacional
A Coinbase se junta à Circle e à Ripple, que obtiveram aprovação final no início deste ano, informou o Decrypt. A situação dos principais nomes, segundo o que foi noticiado até 9 de novembro de 2026:
| Empresa | Situação | Noticiado por |
|---|---|---|
| Anchorage Digital Bank | Banco fiduciário nacional desde 13 de janeiro de 2021 | Anchorage Digital |
| Circle | Aprovação condicional em 12 de dezembro de 2025; aprovação final em julho de 2026 | Decrypt |
| Ripple National Trust Bank | Aprovação condicional em 12 de dezembro de 2025; aprovação final em 26 de outubro de 2026 | Decrypt, crypto.news |
| Coinbase National Trust Company | Aprovação condicional em 2 de abril de 2026; aprovação final em 6 de novembro de 2026 | OCC, Coinbase |
| BitGo, Fidelity Digital Assets, Paxos | Aprovação condicional em 12 de dezembro de 2025; nenhuma aprovação final noticiada | Decrypt |
| Crypto.com, Bridge (Stripe), Protego, uma empresa ligada à World Liberty Financial | Aprovações condicionais | Cointelegraph, CoinDesk, Decrypt, ICBA |
| Kraken, Block | Pedidos apresentados | Decrypt |
Quem se opõe à licença
Grupos de bancos dos EUA combatem essas licenças desde o início. O OCC recebeu cinco comentários públicos sobre o pedido da Coinbase, dois deles de associações que representam bancos, e quatro questionaram se o OCC tinha poder para aprová-lo. O OCC rejeitou esses argumentos em abril.
A Independent Community Bankers of America (ICBA) disse em 9 de novembro que a aprovação se apoia em uma "regra de licenciamento falha" e permite que uma empresa não tradicional ofereça serviços semelhantes a depósitos sem seguro de depósitos. Em 2 de outubro de 2026, a ICBA processou o OCC no Tribunal Distrital dos EUA para o Distrito de Colúmbia, pedindo que a regra de licenciamento do OCC de março de 2026 seja declarada ilegal. A senadora Elizabeth Warren também classificou as aprovações como ilegais, informou o Decrypt. A American Banker observa que o caso pode levar anos e que uma decisão judicial contra o OCC poderia endurecer as regras para os bancos fiduciários já licenciados.
O que muda para os usuários da Coinbase e seus fundos
• Custódia: a principal mudança é o supervisor. O negócio de custódia da Coinbase, que atende principalmente instituições, passa da supervisão do estado de Nova York para a supervisão federal do OCC ao longo de três anos, com regras de capital e liquidez.
• Segurança dos fundos: uma licença fiduciária significa deveres fiduciários e supervisão de tipo bancário, não seguro. As criptos mantidas em custódia não têm seguro do FDIC.
• Contas de varejo e taxas de negociação: o anúncio da Coinbase não menciona nenhuma mudança no app de varejo, nos termos da conta ou nas taxas de negociação. A licença cobre a custódia, não a negociação.
• Mercado: às 08:45 UTC de 10 de novembro, a CoinGecko mostrava o bitcoin a cerca de US$ 74 456, alta de 0.3% em 24 horas, e o ether a cerca de US$ 2 110, praticamente estável.
A Rebatly não faz previsões de preços. Nosso guia sobre custos de negociação em dias de grandes notícias mostra, com taxas reais, como ordens limitadas reduzem os custos quando o mercado se move rápido.
Com o que os usuários de cripto devem tomar cuidado
• Ofertas de "conta bancária da Coinbase": o banco fiduciário não oferece contas de depósito de varejo nem empréstimos. Trate qualquer mensagem que ofereça uma "conta bancária da Coinbase", "cripto com seguro do FDIC" ou um depósito da Coinbase com juros altos como provável golpe.
• Só canais oficiais: confira o app, o site e as contas verificadas da própria Coinbase. A Coinbase nunca vai pedir sua senha, seus códigos de 2FA ou sua seed phrase. Nosso artigo sobre vazamentos de dados em corretoras e mensagens de golpe mostra como são as mensagens falsas.
• Verifique sua conta: em qualquer corretora, revise sua lista de endereços de saque, suas chaves de API e os dispositivos conectados, e mantenha o 2FA ativado.
• Saiba o que protege você: a licença de um regulador não é uma garantia. Leia quem guarda seus ativos e qual proteção se aplica, se houver alguma.
Esta é uma informação geral de segurança, não aconselhamento financeiro.
O que acontece agora
• Próximos três anos: a Coinbase transfere seu negócio de custódia para a empresa fiduciária nacional, sob as condições de capital e liquidez do OCC.
• Na Justiça: o processo da ICBA contra a regra de licenciamento do OCC continua em Washington, D.C.; a ICBA diz que vai continuar contestando a regra.
• Mais licenças: BitGo, Fidelity Digital Assets, Paxos e outras têm aprovações condicionais, e Kraken e Block apresentaram pedidos.
• Acesso ao Federal Reserve: seria necessário um pedido separado para acesso direto aos sistemas de pagamento do Fed.
Vamos atualizar este artigo à medida que o OCC, a Coinbase ou os tribunais publicarem mais informações.
Negocie com taxas menores
Seja qual for a corretora em que você negocia, toda operação tem uma taxa. Cadastre-se pela Rebatly e parte de cada taxa de negociação volta para você: até 50% na Bybit e na Bitget, até 40% na BloFin e na OKX, até 60% na MEXC e até 65% nos futuros da OrangeX. Na Toobit, o código Rebatly dá até 60%, creditados pela própria Toobit. O cashback é pago diariamente em USDT. Nosso guia sobre como funciona o cashback de taxas explica o resto.
Este artigo traz notícias e não é aconselhamento financeiro. A Rebatly é uma afiliada independente; não é aconselhamento financeiro.
Receba cashback das taxas em toda operação
$10M+ pagos em cashback · Pago todo dia em USDT · Nunca pedimos senha nem chaves de API
Já se cadastrou? Confira o seu vínculo e o seu cashback com o @rebatlybot no Telegram, ou fale com o nosso suporte em @rebatly.
🔔 Receba um alerta no Telegram sempre que seu cashback for pago: toque em “Activate notifications” no @rebatlybot. Começando agora? Sua primeira operação em 5 passos.
10 de novembro de 2026 — publicado. Fontes: OCC, Coinbase, ICBA, CoinDesk, Decrypt, Cointelegraph, crypto.news, American Banker, Anchorage Digital, CoinGecko.